Domain nebenkosten-wohnung.de kaufen?
Wir ziehen mit dem Projekt
nebenkosten-wohnung.de um.
Sind Sie am Kauf der Domain
nebenkosten-wohnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nebenkosten-wohnung.de kaufen?
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Smart Home Starterset, Stromverbrauch überwachen, weißDieses Smart Home Starterset ermöglicht es Ihnen, den Stromverbrauch Ihrer Haushaltsgeräte und den Gesamtverbrauch Ihres Hauses zu überwachen. Es hilft, Stromausfälle zu vermeiden, indem automatisch weniger wichtige Geräte abgeschaltet werden.Überwachen Sie den Stromverbrauch Ihres Hauses und Ihrer LieblingsgeräteVermeiden Sie Stromausfälle durch automatisches Abschalten weniger wichtiger GeräteProgrammieren Sie Ein- und Ausschaltzeiten über die Home & Control AppKompatibel mit jeder bestehenden elektrischen InstallationEinfache Installation und Konfiguration über die App473,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **


Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
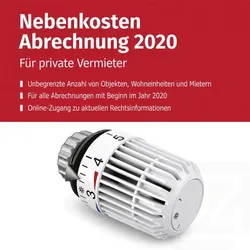
NebenkostenAbrechnung 2020NebenkostenAbrechnung 2020 Rechnen Sie Betriebs- und Nebenkosten rechtssicher ab Vermeiden Sie Fehler bei der Erstellung der Betriebs- und Nebenkostenabrechnung. Die Software "NebenkostenAbrechnung 2020" hilft privaten Vermietern bei der rechtssicheren Umlage von Betriebs-, Heiz- und Nebenkosten für beliebig viele Objekt-, Wohnungs- und Mieterdaten Sparen Sie Zeit und vergessen Sie nichts durch vorangelegte Kostenarten und gängige Umlageschlüssel - beliebig erweiterbar! Hinweis: Nur für Abrechungszeiträume beginnend in 2020. Laut Deutschem Mieterbund ist jede zweite Abrechnung falsch oder unvollständig. Umzulegende Kosten müssen in der Betriebskostenverordnung aufgelistet und für jeden Mieter ausweis- und belegbar sein. Beugen Sie Auseinandersetzungen mit Ihren Mietern vor - mit der Software NebenkostenAbrechnung 2020 sind Sie auf der sicheren Seite. Kostenlose Online-Updates der Software halten Sie immer auf dem neuesten Rechtsstand. Nehmen Sie die Abrechnung der Nebenkosten selbst in die Hand! Verteilung der Kosten anhand vorgegebener und flexibel anpassbarer Umlageschlüssel Per Mausklick zur Übersicht aller Kostenanteile und Umlage über alle Mieter Direkte Erfassung von Zählerständen und Zuordnung von Rechnungen für alle Betriebskostenarten Wertvolle Praxistipps und Musterfälle zu den häufigsten Problemfällen (z.B. Abrechnung bei Mieterwechsel oder die Umlage von Heizkosten) Kostenlose Vermietertipps und digitale Belegverwaltung Erhalten Sie neben der Software kostenlosen Zugang zum Online-Ratgeber NebenkostenBerater . Stets aktuelle Tipps, Checklisten und Erläuterungen helfen Ihnen bei allen Fragen rund um das private Vermieten (365 Tage Zugriff ab Registrierung). Features: Direkt ausfüllbare Bescheinigung über Haushaltsnahe Dienstleistungen (§35a II EStG) nach den Maßgaben der Finanzbehörden Verbesserung bei der Berechnung der Umlagen, da jetzt auch längere Zeiträume als der Abrechnungszeitraum berücksichtigt werden. Alle Rechnungen und Belege bequem über den BelegManager verwalten und alle relevanten Bezeichnungen und Beträge direkt in die NebenkostenAbrechnung übernehmen. Auf dem neusten Rechtsstand: Mit allen aktuellen und wichtigen Informationen rund um die Themen Betriebskosten- und Heizkostenabrechnung Flexibler Abrechnungszeitraum Nutzen Sie NebenkostenAbrechnung 2020 je Objekt auch mit unterschiedlichen Abrechnungszeiträumen für alle Abrechnungen mit Beginn im Jahr 2020 . Ein Abrechungszeitraum umfasst max. 365 bzw. 366 Tage und sollte spätestens zum 31.12.2020 beginnen. Noch einfacher im Folgejahr Durch die Übernahme der Daten von der NebenkostenAbrechnung 2020 in die Folgeversion 2021 müssen Sie in vielen Fällen lediglich die Verbrauchswerte aktualisieren - Fertig! Systemvoraussetzungen Hardware : PC ab 1 GHz, min. 512 MB RAM, CD-ROM-Laufwerk Betriebssystem : Windows 8 / 10 Aktueller Webbrowser : z. B. Chrome oder Firefox Internet-Zugang für Ratgeber und Online-Update Festplattenspeicher : ca. 200 MB USB-Installation: USB 2.0-Stick ab 512 MB29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuertipps NebenkostenAbrechnung 2025Nebenkostenabrechnung 2025 für Vermieter / Für Eigentümer mit 1 oder mehr Mietern / Rechtssichere Betriebskostenverteilung / Flexible Abrechnungszeiträume / Datenübernahme ins Folgejahr / Kostenlose Online-Updates35,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Smart Home Starterset, Stromverbrauch überwachen, weißDieses Smart Home Starterset ermöglicht es Ihnen, den Stromverbrauch Ihrer Haushaltsgeräte und den Gesamtverbrauch Ihres Hauses zu überwachen. Es hilft, Stromausfälle zu vermeiden, indem automatisch weniger wichtige Geräte abgeschaltet werden.Überwachen Sie den Stromverbrauch Ihres Hauses und Ihrer LieblingsgeräteVermeiden Sie Stromausfälle durch automatisches Abschalten weniger wichtiger GeräteProgrammieren Sie Ein- und Ausschaltzeiten über die Home & Control AppKompatibel mit jeder bestehenden elektrischen InstallationEinfache Installation und Konfiguration über die App473,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenberg, Hans: Betriebskosten- und HeizkostenrechtBetriebskosten- und Heizkostenrecht , Zum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemäßen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäß ebenso Schwierigkeiten wie die ordnungsgemäße Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbußen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt ausführliches Stichwortregister zum schnellen Zugriff Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage Berücksichtigung aller einschlägiger Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen Erstmals auch mit CO2KostAufG Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG- Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer. , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250330, Autoren: Langenberg, Hans~Zehelein, Kai, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 578, Keyword: Abrechnungsfrist; Abrechnungspflicht; Abrechnungszeitraum; Abrechungen und Fristen; Begriff der Betriebskosten; Betriebskostenrecht; Betriebskostenvorauszahlung; Contracting; Energieeinsparverordnung; Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Instandhaltung; Instandsetzung; MietNovG; MiethöheverbesserungsG 2020; Mietpreisbremse; Pflicht; Prozess; Stromversorgung; Trinkwasserverordnung; Umlage; Umlage der Betriebskosten; Umlageschlüssel; Vorauszahlungen; Wasserversorgung; Wohnraummiete; Zeitraum, Fachschema: Betriebskosten~Kosten / Betriebskosten~Immobilienrecht~Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 612 Blätter, Länge: 240, Breite: 160, Höhe: 25, Gewicht: 727, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.